
Artykuł Cię zaciekawił? Dowiedziałeś się czegoś więcej? Koniecznie zostaw komentarz! Skomentuj jako pierwszy i podziel się swoimi wrażeniami. Napisz, jak oceniasz nasz artykuł i zostaw opinię. Weź udział w dyskusji. Masz wątpliwości i chcesz dowiedzieć więcej na temat poruszanego zagadnienia? Daj znać, o czym jeszcze chciałbyś przeczytać. Dziękujemy za Twój wkład w budowę bazy komentarzy. Zachęcamy do zapoznania się z pozostałymi artykułami i komentarzami innych użytkowników.
Kontrola sald i uzgodnień przed zamknięciem okresu — gdzie księgi najczęściej się rozjeżdżają
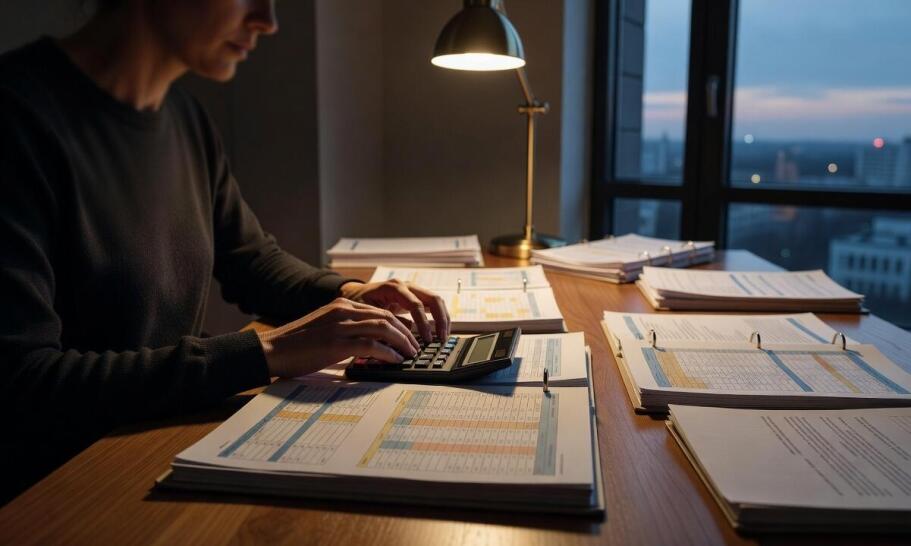
Spółka dysponuje kompletnym zestawem faktur, umów oraz wyciągów bankowych za dany okres rozliczeniowy. Dokumentacja wydaje się uporządkowana, a wszystkie operacje gospodarcze zostały wprowadzane do systemu księgowego na bieżąco. Mimo to, podczas przygotowań do zamknięcia ksiąg, często ujawniają się nieoczekiwane rozbieżności między stanem kont w ewidencji a rzeczywistymi danymi od kontrahentów lub instytucji finansowych. Brak pełnej spójności blokuje możliwość terminowego wygenerowania wiarygodnego sprawozdania finansowego. Wyjaśnienie tych różnic wymaga głębszej analizy, ponieważ nawet drobny błąd w dekretacji może zaburzyć obraz sytuacji majątkowej przedsiębiorstwa. Właściwe zlokalizowanie problemu zależy od tego, jak dokładnie przeprowadzono uzgodnienia sald oraz weryfikację dowodów źródłowych.
Bieżąca kontrola zapisów a przegląd przed zamknięciem
Główna oś weryfikacji opiera się na rozróżnieniu pomiędzy regularnym monitorowaniem wprowadzanych operacji a gruntowną analizą dokonywaną na sam koniec okresu sprawozdawczego. Bieżąca kontrola polega przede wszystkim na comiesięcznym sporządzaniu zestawienia obrotów i sald kont księgi głównej. Jest to podstawowe narzędzie analityczne, które pozwala na szybkie zidentyfikowanie pomyłek rachunkowych. Przepisy ustawy o rachunkowości wprost nakazują generowanie takiego dokumentu nie rzadziej niż raz w miesiącu. Zestawienie to umożliwia sprawdzenie zasady podwójnego zapisu poprzez porównanie sum obrotów i sald wszystkich kont syntetycznych. Dzięki temu można wychwycić klasyczne błędy dekretacji, takie jak zaksięgowanie operacji wyłącznie po jednej stronie konta lub wprowadzenie różnych kwot po stronach Winien i Ma.
Przeczytaj również: Biuro rachunkowe z kompetencjami w zakresie doradztwa podatkowego
Przegląd przed ostatecznym zamknięciem okresu ma z kolei znacznie szerszy charakter. Obejmuje on pełne uzgodnienia rozrachunków, kompleksową inwentaryzację składników majątku oraz szczegółową weryfikację kompletności dowodów źródłowych na dzień bilansowy. Taka dwutorowa metoda ujawnia różnice czasowe i pominięcia operacji, które mogły nie być widoczne w trakcie standardowych, miesięcznych procedur sprawdzających.
Przeczytaj również: Czym są księgi handlowe i kto jest zobowiązany do ich prowadzenia?
Wieloletnia praktyka biura rachunkowego MG - System Marzena Głowacka, którego specjalizacją jest profesjonalne prowadzenie ksiąg handlowych w Warszawie, dowodzi, że systematyczność na etapie comiesięcznej weryfikacji znacząco skraca czas potrzebny na roczne zamknięcie ewidencji. Rzetelne wprowadzanie rejestrów na bieżąco sprawia, że ostateczny przegląd staje się formalnym potwierdzeniem prawidłowości danych, a nie żmudnym procesem poszukiwania zaginionych dokumentów.
Przeczytaj również: Formy uproszczonej księgowości i ich charakterystyka
Uzgodnienia rozrachunków i weryfikacja dokumentów
Właściwe domknięcie ewidencji wymaga przeprowadzenia skrupulatnych uzgodnień z podmiotami zewnętrznymi. Procedura potwierdzenia sald z kontrahentami polega na wysłaniu do partnerów biznesowych oficjalnego zestawienia stanów należności na określony dzień. Druga strona transakcji weryfikuje kwoty i potwierdza ich zgodność lub wskazuje ewentualne rozbieżności. Wszelkie niewyjaśnione różnice muszą zostać zidentyfikowane, a następnie skorygowane i ujęte w księgach tego okresu, którego dotyczy dana inwentaryzacja. Podobnie wygląda proces uzgadniania środków pieniężnych, gdzie konieczne jest zestawienie wyciągów z rachunków firmowych z zapisami na odpowiednich kontach bankowych. Równolegle przeprowadza się weryfikację rozrachunków z urzędem skarbowym, analizując poprawność deklaracji podatkowych na kontach publicznoprawnych.
Współczesny obieg informacji finansowych bywa dodatkowo komplikowany przez opóźnienia technologiczne. Przy elektronicznym obiegu dokumentów oraz funkcjonowaniu Krajowego Systemu e-Faktur często pojawiają się zauważalne różnice czasowe. Data wystawienia faktury ustrukturyzowanej, moment nadania jej numeru referencyjnego oraz faktyczna data pobrania dokumentu przez nabywcę mogą przypadać na różne dni. Wystąpienie awarii systemu lub praca w trybie offline powodują kolejne przesunięcia w harmonogramie rozliczeń. Wymaga to od księgowych odrębnego analizowania momentu powstania obowiązku podatkowego oraz poprawnego ujęcia operacji w ewidencji obu stron transakcji.
Uzupełnieniem procesu uzgodnień jest fizyczna inwentaryzacja składników aktywów i pasywów. Spis z natury potwierdza rzeczywiste stany magazynowe oraz majątkowe jednostki. Każdy zapis w ewidencji musi mieć bezpośrednie pokrycie w rzetelnym i wolnym od błędów dokumencie źródłowym. Brakujące umowy, niepodpisane protokoły zdawczo-odbiorcze lub zagubione paragony uniemożliwiają prawidłowe ujęcie kosztów, co szybko przekłada się na rozjazd sald końcowych.
Proces zamykania okresu sprawozdawczego to ostateczny test rzetelności prowadzonej ewidencji. Wysoka jakość ksiąg rachunkowych przejawia się nie tylko w matematycznej spójności sald końcowych, ale przede wszystkim w kompletności dokumentacji oraz prawidłowym rozliczeniu rozrachunków z otoczeniem biznesowym przedsiębiorstwa. Każda wcześnie wyeliminowana rozbieżność zwiększa transparentność finansową spółki. Zbudowanie odpowiedniego ładu informacyjnego w trakcie całego roku obrotowego sprawia, że ostateczne generowanie zestawień staje się procesem ustrukturyzowanym i płynnym. Jednostka, która dba o bieżącą kontrolę i systematyczne analizowanie dowodów źródłowych, osiąga gotowość do zamknięcia okresu bez konieczności wprowadzania gorączkowych korekt.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Dodaj komentarz
Dziękujemy za dodanie komentarza
Po weryfikacji, wpis pojawi się w serwisie.
Błąd - akcja została wstrzymana
Komentarze użytkowników
Przeczytaj także
-

Rola outsourcingu w usprawnieniu spisu z natury w magazynie
Outsourcing odgrywa kluczową rolę w usprawnieniu inwentaryzacji, zwłaszcza w kontekście spisu z natury w magazynie. Współpraca z firmami zewnętrznymi zapewnia dostęp do specjalistycznej wiedzy oraz...
-

Jakie elementy powinny być uwzględnione podczas projektowania publicznych terenów zieleni?
Chociaż rozwój miast wiąże się z coraz większą liczbą konstrukcji betonowych, zarządcy aglomeracji starają się dbać o to, aby w przestrzeniach miejskich nie zabrakło terenów zieleni. To ważne nie...
-

Dlaczego przy zakładanej fotowoltaice warto zainwestować w konstrukcje wsporcze?
Fotowoltaika to coraz popularniejszy sposób na pozyskiwanie energii ze słońca, a tym samym obniżanie kosztów zużycia prądu. W miarę jak technologia staje się coraz bardziej dostępna, wiele osób...
-
Jakie są najnowsze trendy w handlu jajami konsumpcyjnymi?
W dzisiejszych czasach handel jajami konsumpcyjnymi ewoluuje, a konsumenci coraz bardziej zwracają uwagę na jakość oraz pochodzenie produktów. Świeżość ma kluczowe znaczenie dla zdrowia i smaku...
-
Zalety korzystania z elektronicznego przesyłania dokumentów w księgowości
W dzisiejszych czasach elektroniczne przesyłanie dokumentów staje się standardem w księgowości. Dzięki nowoczesnym technologiom przedsiębiorcy mogą zaoszczędzić czas oraz zminimalizować ryzyko...
-

Jakie materiały najlepiej sprawdzą się w produkcji choinek świątecznych z życzeniami?
Choinki świąteczne z życzeniami to wyjątkowe dekoracje, które łączą tradycję z personalizacją. Wykorzystywane są jako ozdoby domowe oraz oryginalne prezenty dla bliskich i klientów. Materiały użyte...
-

Jak często należy serwisować klimatyzację?
Czy wiesz, jak ważne jest regularne serwisowanie klimatyzacji? Właściwa konserwacja urządzeń klimatyzacyjnych może znacznie przedłużyć ich żywotność oraz zapewnić komfortowe warunki w...
-

Jak szybko i efektywnie układać płytki w łazience?
Czy zastanawiałeś się kiedyś, jak szybko i efektywnie ułożyć płytki ceramiczne w łazience, aby osiągnąć profesjonalny efekt? Właściwe planowanie i wykorzystanie odpowiednich technik może znacznie...