
Artykuł Cię zaciekawił? Dowiedziałeś się czegoś więcej? Koniecznie zostaw komentarz! Skomentuj jako pierwszy i podziel się swoimi wrażeniami. Napisz, jak oceniasz nasz artykuł i zostaw opinię. Weź udział w dyskusji. Masz wątpliwości i chcesz dowiedzieć więcej na temat poruszanego zagadnienia? Daj znać, o czym jeszcze chciałbyś przeczytać. Dziękujemy za Twój wkład w budowę bazy komentarzy. Zachęcamy do zapoznania się z pozostałymi artykułami i komentarzami innych użytkowników.
Świadczenia po wypadku w gospodarstwie rolnym na Podkarpaciu — z jakich źródeł można je uzyskać
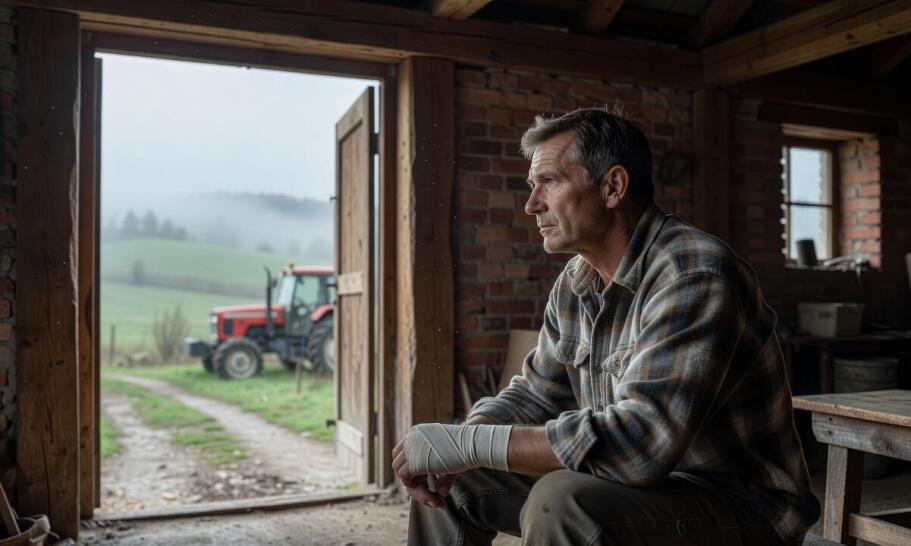
Praca w gospodarstwie rolnym wiąże się z codziennym użytkowaniem ciężkich maszyn, stałym kontaktem ze zwierzętami oraz obsługą specjalistycznych urządzeń. Wypadki w takich warunkach pociągają za sobą poważne konsekwencje zdrowotne. Zmuszają one poszkodowanego do natychmiastowego poszukiwania środków na pokrycie kosztów specjalistycznego leczenia. Jedno zdarzenie na terenie posesji rolniczej bardzo często otwiera drogę do roszczeń z kilku zupełnie niezależnych od siebie źródeł finansowania. Uczestnik wypadku może ubiegać się o rekompensatę z ubezpieczenia społecznego rolników, obowiązkowej polisy odpowiedzialności cywilnej sprawcy oraz z prywatnych pakietów ochronnych. Właściwa identyfikacja wszystkich dostępnych w danej sytuacji ścieżek pozwala zgromadzić fundusze adekwatne do skali poniesionych obrażeń. Rozpoznanie przysługujących praw stanowi pierwszy krok do zabezpieczenia przyszłości finansowej rodziny w okresie trwania terapii.
Źródła świadczeń powypadkowych i rodzaje rekompensat
Głównym filarem ochrony dla osób pracujących na roli pozostaje ubezpieczenie w Kasie Rolniczego Ubezpieczenia Społecznego. Instytucja ta wypłaca jednorazowe odszkodowanie za stały lub długotrwały uszczerbek na zdrowiu, którego doznano podczas wykonywania rutynowych czynności rolniczych. Stawka za każdy procent stwierdzonego uszczerbku na zdrowiu od stycznia 2025 roku wynosi 1431 złotych. Ubezpieczenie społeczne nie wyczerpuje jednak katalogu dostępnych roszczeń finansowych. Obowiązkowa polisa OC rolnika zabezpiecza odpowiedzialność cywilną za szkody wyrządzone osobom trzecim w związku z samym faktem posiadania gospodarstwa. Umożliwia ona dochodzenie zadośćuczynienia za doznaną krzywdę fizyczną i psychiczną, zwrotu kosztów dojazdów do placówek medycznych oraz zakupu sprzętu ortopedycznego.
Wiele osób błędnie zakłada, że otrzymanie środków z ubezpieczenia społecznego zamyka drogę do likwidacji szkody z polisy cywilnej. Świadczenia z KRUS i polisa OC sprawcy funkcjonują jako dwa niezależne systemy rekompensaty. Poszkodowany ma prawo do równoległej kumulacji środków z obu tych źródeł w obrębie jednego zdarzenia. Dodatkowo uruchomienie prywatnego ubezpieczenia na życie stanowi trzeci, odrębny kanał dochodzenia pieniędzy. Kiedy zakład ubezpieczeń kwestionuje rozmiar poniesionej szkody, spory o odszkodowania w Rzeszowie rozstrzygane przed lokalnymi sądami okręgowymi opierają się na wycenach niezależnych biegłych. Wejście na drogę sądową wymaga jednak wcześniejszego przedstawienia pełnej dokumentacji z dotychczasowego leczenia.
Przeczytaj również: Na czym polega ubezpieczenie NNW i co obejmuje?
Następstwa wypadku decydują o rodzaju przyznanej pomocy medycznej i finansowej w systemie państwowym. Czasowa niezdolność do pracy trwająca nieprzerwanie przez określoną w przepisach liczbę dni uruchamia prawo do zasiłku chorobowego. Przepisy traktują ten mechanizm zarobkowy odrębnie od kierowania ubezpieczonego na leczenie stacjonarne. Rehabilitacja lecznicza w ramach KRUS przysługuje rolnikom zagrożonym całkowitą niezdolnością do pracy, u których wyjazd do sanatorium daje szanse na powrót do zdrowia. Trwały uszczerbek skutkuje z kolei wypłatą odszkodowania jednorazowego, a w najpoważniejszych sytuacjach prowadzi do przyznania regularnej renty rolniczej.
Przeczytaj również: Hestia - odszkodowania i nie tylko
Wpływ statusu poszkodowanego i dokumentacji na przebieg sprawy
Dostęp do poszczególnych świadczeń zależy bezpośrednio od formalnego statusu osoby biorącej udział w nieszczęśliwym wypadku. Rolnik podlegający ubezpieczeniu z mocy ustawy korzysta z pełnego zakresu ochrony gwarantowanej przez państwo. Domownik ubiegający się o odszkodowanie powypadkowe musi udowodnić pozostawanie we wspólnym gospodarstwie domowym z rolnikiem oraz stałą, codzienną pracę na terenie posesji. Pomocnik rolnika zyskuje prawo do wsparcia wyłącznie pod warunkiem wcześniejszego zawarcia sformalizowanej umowy o pomocy przy zbiorach i terminowego zgłoszenia jej do rejestru ubezpieczeń.
Na terenie gospodarstwa przebywają także osoby wykonujące obowiązki na zupełnie innych zasadach prawnych. Pracownik sezonowy zatrudniony na podstawie standardowej umowy o pracę lub umowy zlecenia podlega powszechnemu systemowi ZUS, a nie surowym przepisom rolniczym. Jego ewentualne roszczenia kierowane są bezpośrednio do pracodawcy i obsługiwane według ogólnych wytycznych prawa pracy. Osoba trzecia, na przykład listonosz lub lekarz weterynarii, dochodzi praw prawie wyłącznie z polisy OC przypisanej do konkretnego gospodarstwa. Firma Podkarpackie Centrum Odszkodowań Versus od 2008 roku analizuje dokumentację takich zdarzeń i reprezentuje poszkodowanych w wypadkach rolniczych przed ubezpieczycielami oraz sądami powszechnymi.
Zgromadzenie rzetelnych dowodów natychmiast po zdarzeniu warunkuje pozytywne rozpatrzenie roszczenia przez wszystkie zaangażowane instytucje finansowe. Dokumentacja medyczna utworzona w szpitalnym oddziale ratunkowym lub przychodni potwierdza sam fakt urazu oraz jego pierwotną rozległość. Protokół powypadkowy sporządzony po oględzinach miejsca opisuje precyzyjne okoliczności incydentu i udowadnia ścisły związek obrażeń z pracą rolniczą. Brak pojedynczego dokumentu rzadko powoduje natychmiastowe odrzucenie całego wniosku, ale zauważalnie zmniejsza szanse na pełną wypłatę i wydłuża spór. Każde dodatkowe zaświadczenie od lekarza specjalisty oraz imienny rachunek za leki wzmacnia pozycję poszkodowanego w procesie likwidacji szkody.
Towarzystwa ubezpieczeniowe oraz państwowe komisje lekarskie nierzadko interpretują dostarczone materiały dowodowe w sposób ograniczający wysokość przyznanej rekompensaty. Odmowa wypłaty pełnej kwoty lub znaczne zaniżenie procentowego uszczerbku na zdrowiu otwiera poszkodowanemu drogę do oficjalnej procedury odwoławczej. Każdy ubezpieczony ma pełne prawo zakwestionować krzywdzące orzeczenie i zażądać wnikliwej, ponownej analizy zgromadzonych akt sprawy. Jeśli instytucja finansowa podtrzymuje swoją negatywną decyzję, spór trafia ostatecznie pod osąd niezawisłego sądu cywilnego. Rozstrzygnięcie skomplikowanej sprawy na sali rozpraw opiera się najczęściej na szczegółowej opinii niezależnych specjalistów medycznych oraz rzeczoznawców. Prawidłowe i terminowe poprowadzenie każdego etapu dowodowego chroni uczestników wypadków przed nieuzasadnioną stratą należnych im prawnie środków finansowych.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Dodaj komentarz
Dziękujemy za dodanie komentarza
Po weryfikacji, wpis pojawi się w serwisie.
Błąd - akcja została wstrzymana
Komentarze użytkowników
Przeczytaj także
-
Dlaczego terminowość jest kluczowa w usługach sprzątania?
Terminowość w usługach sprzątania odgrywa kluczową rolę w zadowoleniu klientów. Dotrzymywanie ustalonych terminów nie tylko buduje zaufanie i lojalność, ale także przynosi korzyści firmom...
-

Do czego służą separatory węglowodorów?
Separatory węglowodorów to urządzenia, które odgrywają kluczową rolę w ochronie środowiska przed zanieczyszczeniem wodami opadowymi i przemysłowymi. Dzięki nim możliwe jest skuteczne usuwanie...
-
Dlaczego niespójność między fakturami a JPK komplikuje rozliczenia VAT w małej firmie
W małej firmie handlowej faktura zakupowa z datą sprzedaży przypadającą na grudzień została ujęta w rejestrze VAT za styczeń na podstawie błędnej daty wpływu. Taka pojedyncza rozbieżność między...
-

Blachodachówka na wymiar – idealne rozwiązanie dla nietypowych budynków przemysłowych
Blachodachówka na wymiar to innowacyjne rozwiązanie dla nietypowych budynków. Elastyczność w projektowaniu pozwala dostosować pokrycie do specyficznych wymagań architektonicznych, co wpływa na...
-
Najczęstsze błędy przy ocieplaniu starszego domu wełną mineralną
Stare domy jednorodzinne na terenie Opolszczyzny bardzo często mają tradycyjne mury ceglane lub silikatowe. Z zewnątrz ściany te wyglądają zazwyczaj na solidne i całkowicie suche. Zazwyczaj jest to...
-
Jak przygotować ogród w Krakowie, by uniknąć problemów z glebą i wodą
W Krakowie i okolicznych miejscowościach dominują specyficzne gleby antropogeniczne oraz gliniaste, co mocno wpływa na cały proces aranżacji terenów zielonych. Zanim zapadną decyzje o wyborze...
-
Jak usługi kadrowo-płacowe w biurze rachunkowym wpływają na działanie firmy?
Usługi kadrowo-płacowe w Biurze Rachunkowym Komp-Biura są niezbędne dla prawidłowego funkcjonowania przedsiębiorstw. Zapewniają zgodność z przepisami oraz wsparcie w zarządzaniu zasobami ludzkimi....
-

W jaki sposób doradztwo konsultingowe może poprawić funkcjonowanie firmy?
Doradztwo konsultingowe to usługa, która pomaga przedsiębiorcom zgłębić istniejące problemy i opracować strategie na przyszłość, dzięki której ich firma będzie odnosić większe sukcesy. W Polsce coraz...